监管重点
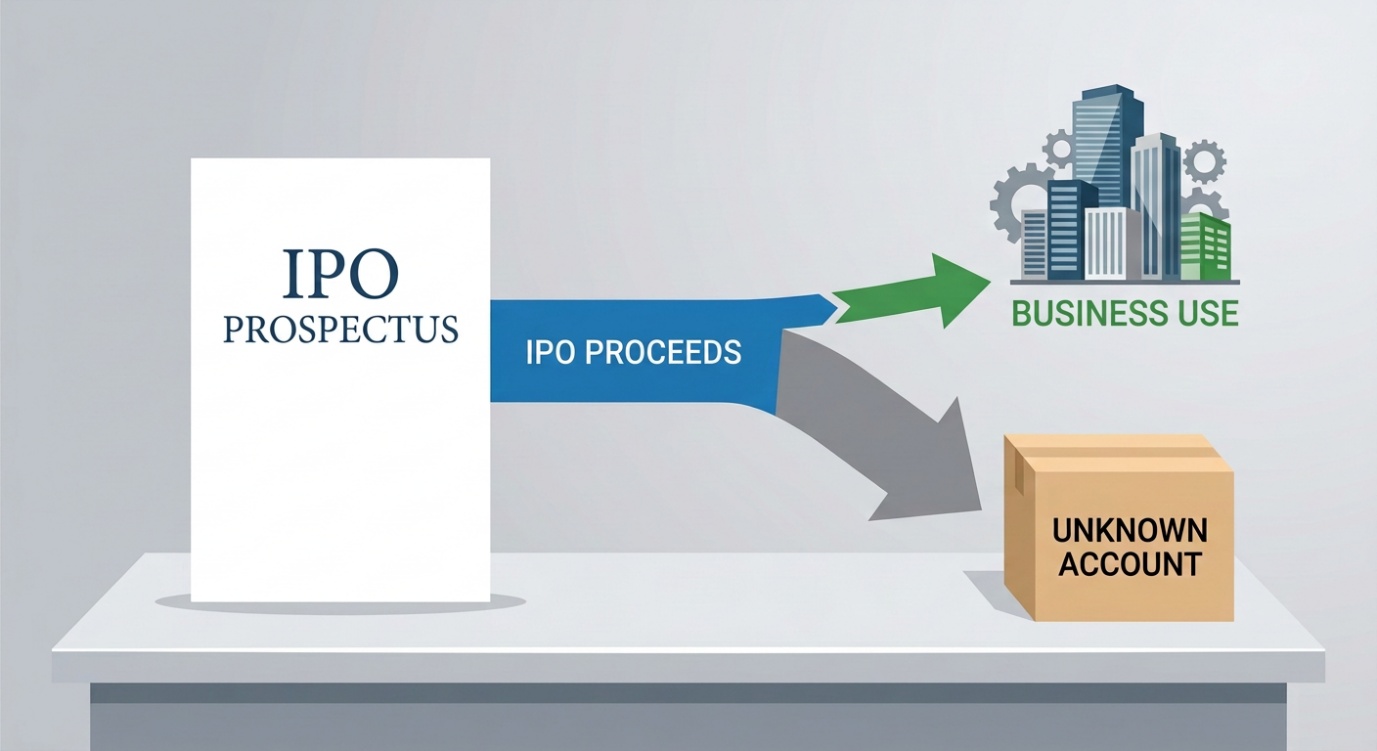
- 近年来,IPO 募集资金用途偏离招股书所披露用途的情况,一直是香港证券监管机构关注的事项之一。香港交易所(下称“HKEx”)在执法简报中指出,针对新上市公司的监管审查可涵盖上市文件披露、上市前后重大资金流出及募集资金实际用途;其中,IPO 募集资金用途出现重大变更或相关资金流出未获适当披露,均可能引发监管关注。可见,监管关注并不限于招股书中的募集资金用途披露本身,也延伸至上市后的实际资金流向、用途变更及相关披露。
- 监管机构关注 IPO 募集资金用途变更,我们认为包括以下考量:
- 首先,募集资金用途是投资者作出投资决定时的重要参考。上市文件应列明上市所得款项的具体用途,使投资者能够了解拟上市公司的未来计划及前景。该要求反映香港证券监管的一项基本原则:市场交易应以真实、准确、完整且不具误导性的公开资料为基础。若拟上市公司通过虚假、不准确或不完整的披露影响投资者决定,可能触及《证券及期货条例》下有关市场失当行为的条文,譬如“披露虚假或具误导性资料以诱使进行交易”。
- 其次,募集资金用途的重大变更亦可能是其他 IPO 相关失当行为的警示讯号。香港证监会(下称“SFC”)与 HKEx 在《有关涉及首次公开招股的失当行为的联合声明》中指出,部分 IPO 可能涉及人为安排,以协助上市申请人符合首次上市要求。譬如,中介机构为拟上市公司引入特定投资者(通常为中介机构的业务伙伴),以支持 IPO 需求并协助其满足最低市值要求(以主板上市的申请人为例,其最低市值须不少于港币5亿元);上市后,上市公司再将相应资金投入中介机构关联公司发行的金融产品,使资金回流至中介机构体系内。下文“HKEx纪律行动”章节的案例将作进一步说明。
- 因此,若上市公司在上市后短期内改变 IPO 募集资金的原定用途,监管机构会特别关注有关变更是否具有真实商业理由,原有及后续披露是否真实、完整且不具误导性,资金最终流向是否清晰,以及有关变更是否与 IPO 期间的人为认购安排、受控制承配人安排、回扣、费用支付或其他补偿安排有关。若发现违反证券法规或上市规则,监管机构必须采取执法行动。
监管执法案例
- 上述监管关注可见于多宗纪律处分、调查及相关法庭程序,包括以下案例。
HKEx纪律行动
- IntelliCentrics Global Holdings Ltd(前港股代码:6819):公司于上市首日动用逾 83% 的 IPO 募集资金,经由其 IPO 联席全球协调人及联席账簿管理人 AMTD Global Markets Limited(下称“AMTD Global”)安排,购买海外私人公司发行的承兑票据。该用途偏离招股书披露的目的。HKEx 裁定,公司在推进有关购买交易时,未有遵守《上市规则》下有关公告、通函及股东批准的规定,亦未有事先咨询合规顾问;相关董事则因未有以应有的谨慎、技能及勤勉行事而违反董事职责。HKEx 最终谴责公司及两名涉事执行董事。
- China Bright Culture Group(前港股代码:1859):公司于上市首日与 AMTD Global 签订资产管理协议,将约 66% 的 IPO 募集资金存入投资组合账户。AMTD Global 曾担任该公司 IPO 的联席全球协调人、联席账簿管理人及联席牵头经办人。其后,AMTD Global 将该笔资金用于认购其关联方发行的承兑票据。HKEx 裁定,该公司未在招股书中披露拟订立该资产管理协议或购买承兑票据的意向,未及时披露 IPO 募集资金用途变更,并违反主要交易、合规顾问咨询及年报披露等相关规定;HKEx 最终谴责公司及一名现任执行董事,并批评一名前任执行董事。
- Shanghai Henlius Biotech Inc(港股代码:2696):公司于上市首日委聘 AMTD Global 作为资产管理人、代理人及受托人,代其投资 1.17 亿美元,占其 IPO 募集资金约 29%。该笔资金全部来自 AMTD Global 以承销商等身份安排的承配人认购所得。HKEx 裁定,公司使用 IPO 募集资金的方式偏离招股书披露的用途,且未在上市文件中披露有关协议,亦未及时公告投资管理协议及募集资金用途变更,并未在其年报中披露相关金额及影响;HKEx 最终谴责公司,并批评该名前执行董事兼 CEO。
- FingerTango Inc(港股代码:6860):公司上市后两个营业日内即动用 IPO 募集资金的 46% 认购一项非上市理财产品,构成对招股书所披露募集资金用途的重大偏离。HKEx 裁定,公司未在招股书、配发结果公告及相关年报/中期报告中披露该认购安排或募集资金用途变更,亦未在认购前咨询合规顾问。公司其后又作出多笔外部贷款,且缺乏有效内部监控及董事会监督,最终因相关投资及贷款安排蒙受超过 6.6 亿港元损失。HKEx 最终谴责公司,并对八名前董事作出不同程度的制裁。
SFC调查
- 除上述纪律行动外,SFC 亦就 AMTD Global 在若干 IPO 中的角色展开调查。SFC 表示,该等IPO涉及欺诈、虚假或具误导性披露等不当行为。过程中,因 AMTD Global 未有完全遵从 SFC 发出的调查通知提交记录,SFC 启动法庭查讯程序。
- 在该案中,SFC 曾就部分调查事项(据推测涉及上文 China Bright 一案)发出附条件的“无进一步行动”信函,即 SFC 基于当时掌握的信息,决定暂不采取进一步行动;但该决定并不排除 SFC 在日后发现不同事实或情况时采取进一步执法行动。尽管如此,在法庭查讯程序启动后,SFC 仍将该部分事项纳入其中,使其重新成为法庭审查对象。
- 就该等已受“无进一步行动”信函涵盖的特定事项,法庭认为,鉴于并无证据显示出现不同事实、情况或进一步发展,SFC 不应改变其此前不采取进一步行动的立场,亦不得在查讯程序中继续追究该等事项。然而,就其他不涉及“无进一步行动”信函的事项,法庭命令 AMTD Global 提交尚未提供的记录,并裁定其因未有遵从调查通知而构成藐视法庭,须缴付罚款。尽管 SFC 在部分事项上并未成功,AMTD Global 仍经历逾两年的高调诉讼,并承受沉重法律费用及声誉损失;尤其是 SFC 在相关对外发布中,亦重点提及 AMTD Global 被裁定藐视法庭及罚款的事实。该案亦显示,SFC针对AMTD Global追责到底的执法取向。
本所的经验
- 近期,本所获一间香港上市公司特别委员会委任,作为独立法律顾问,就该公司偏离已披露用途使用 IPO 募集资金、其前后交易安排及相关事项,牵头开展独立调查。
事实背景
- 该案事实背景与上文“HKEx纪律行动”章节所述案例具有若干相似之处。
- 上市前一天,公司时任主席兼非执董以公司之名认购含苛刻条款的金融产品,并由产品发行商的关联公司托管IPO 募集来的资金。上市当日,近半数的 IPO 募集资金被存入托管账户,随后用于完成该金融产品的认购,惟此用途偏离招股书所披露的目的,而涉事主席的一名同僚兼时任非执董参与了前述安排的操作。前述两名人士之后相继离职。最终,用于认购金融产品的大部分 IPO 募集资金未能收回。
独立调查及积极效果
- 经特别委员会授权,并在董事会全体成员的支持下,本所于法律专业免披露特权的框架下启动独立调查。调查始终围绕问题导向的大原则进行,即仅聚焦与 IPO 募集资金用途变更相关的事实、人员、文件及资金流向,而非对上市公司整体经营、财务状况或历史交易进行无差别审查。此举旨在避免调查失焦或范围过度扩张,并在合理成本及时间内查明关键事实。
- 在上市公司管理层配合以及独立法证专家数码取证、筛选证据的辅助下,本所团队审阅了关乎调查焦点的所有证据材料,并进行了必要的内外查询、核证等工作。经查明,除上文第14段提及的两名原非执董以外,并无证据显示上市公司其他时任与现任董事及高级管理人员有参与该可疑金融产品认购交易,亦无证据显示其知悉该交易或从中受益,从而在事实层面澄清了其清白。
- 独立调查报告亦提交监管机构,以配合其就上市公司改变 IPO 募集资金用途所开展的监管调查,并为其处理本案提供重要事实基础。最终,除上述两名前非执董受到监管机构的处罚外,公司的其他时任与现任董事及高级管理人员均未受到处分。
结语:独立调查的实务价值
- IPO 募集资金用途变更并非单纯的资金管理问题,而是香港监管机构持续关注的执法重点。监管机构特别会审视该等变更是否具有真实商业理据,相关披露是否真实、完整且不具误导性,资金最终流向是否清晰,以及有关安排是否牵涉更深层次 IPO失当行为。面对上市后短期内大比例改变IPO募集资金用途的情形,上市公司及其高级管理人员不应抱有侥幸心理,而应及时、审慎,并以可验证的事实基础回应监管关切。
| 实务提示:向监管机构作出的陈述须有事实及法律依据
上市公司向监管机构作出的陈述,必须具备充分的事实及法律基础。譬如,就因变更用途而无法追回的 IPO 募集资金而言,若上市公司声称已取得法律意见,并据此决定不追究相关责任人的赔偿责任,则该决定须取得就潜在申索的诉讼曲直及证据问题作出分析的法律意见支持;同时亦应有充分的实务依据,包括相关责任人下落不明、缺乏偿付能力或追偿困难等。否则,即使监管机构(包括 SFC)曾基于该等陈述作出暂不采取进一步行动的决定,若其后发现相关陈述不实,监管机构仍可重启调查,并追究上市公司(包括其高级管理人员)误导监管机构的刑事责任。上文“SFC调查”章节提及的 AMTD Global 案例即为一例。 |
- 上述案例亦显示,独立调查在此类事件中具有重要实务价值。通过审委会/特委会授权及监督、独立律师牵头及法证专家协助,公司可在法律专业免披露特权的框架下,有针对性地查明事实、梳理资金流向并厘清责任边界。调查成果既有助公司配合监管、完善公司管治及内控,也可为监管机构提供可信事实基础,并在适当情况下保护未涉事人员,降低事件对公司持续营运、公司管治稳定及相关人员个人责任风险的影响。