監管重點
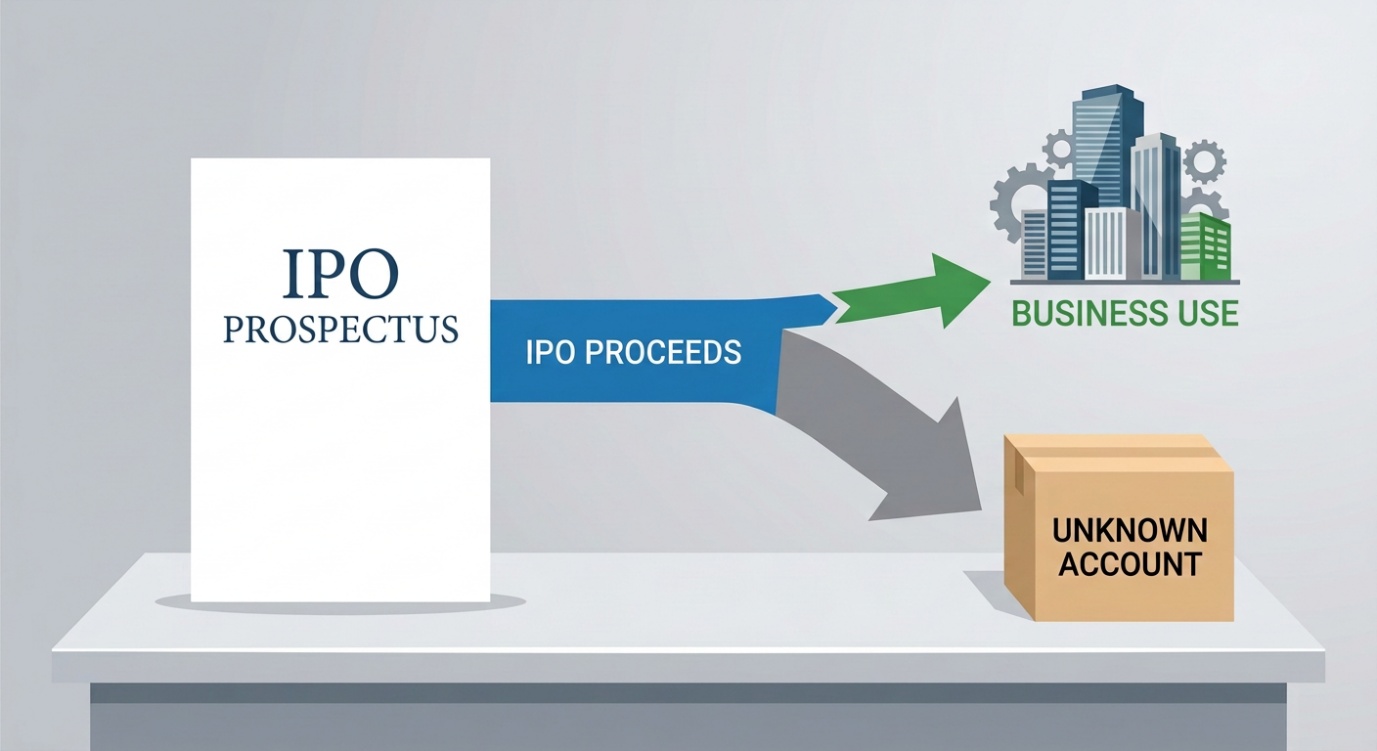
- 近年來,IPO 募集資金用途偏離招股書所披露用途的情況,一直是香港證券監管機構關注的事項之一。香港交易所(下稱“HKEx”)在執法簡報中指出,針對新上市公司的監管審查可涵蓋上市文件披露、上市前後重大資金流出及募集資金實際用途;其中,IPO 募集資金用途出現重大變更或相關資金流出未獲適當披露,均可能引發監管關注。可見,監管關注並不限於招股書中的募集資金用途披露本身,也延伸至上市後的實際資金流向、用途變更及相關披露。
- 監管機構關注 IPO 募集資金用途變更,我們認為包括以下考量:
- 首先,募集資金用途是投資者作出投資決定時的重要參考。上市文件應列明上市所得款項的具體用途,使投資者能夠瞭解擬上市公司的未來計劃及前景。該要求反映香港證券監管的一項基本原則:市場交易應以真實、準確、完整且不具誤導性的公開資料為基礎。若擬上市公司透過虛假、不準確或不完整的披露影響投資者決定,可能觸及《證券及期貨條例》下有關市場失當行為的條文,譬如“披露虛假或具誤導性資料以誘使進行交易”。
- 其次,募集資金用途的重大變更亦可能是其他 IPO 相關失當行為的警示訊號。香港證監會(下稱“SFC”)與 HKEx 在《有關涉及首次公開招股的失當行為的聯合聲明》中指出,部分 IPO 可能涉及人為安排,以協助上市申請人符合首次上市要求。譬如,中介機構為擬上市公司引入特定投資者(通常為中介機構的業務夥伴),以支持 IPO 需求並協助其滿足最低市值要求(以主板上市的申請人為例,其最低市值須不少於港幣5億元);上市後,上市公司再將相應資金投入中介機構關聯公司發行的金融產品,使資金回流至中介機構體系內。下文“HKEx紀律行動”章節的案例將作進一步說明。
- 因此,若上市公司在上市後短期內改變 IPO 募集資金的原定用途,監管機構會特別關注有關變更是否具有真實商業理由,原有及後續披露是否真實、完整且不具誤導性,資金最終流向是否清晰,以及有關變更是否與 IPO 期間的人為認購安排、受控制承配人安排、回扣、費用支付或其他補償安排有關。若發現違反證券法規或上市規則,監管機構必須採取執法行動。
監管執法案例
- 上述監管關注可見於多宗紀律處分、調查及相關法庭程序,包括以下案例。
HKEx紀律行動
- IntelliCentrics Global Holdings Ltd(前港股代碼:6819):公司於上市首日動用逾 83% 的 IPO 募集資金,經由其 IPO 聯席全球協調人及聯席賬簿管理人 AMTD Global Markets Limited(下稱“AMTD Global”)安排,購買海外私人公司發行的承兌票據。該用途偏離招股書披露的目的。HKEx 裁定,公司在推進有關購買交易時,未有遵守《上市規則》下有關公告、通函及股東批准的規定,亦未有事先諮詢合規顧問;相關董事則因未有以應有的謹慎、技能及勤勉行事而違反董事職責。HKEx 最終譴責公司及兩名涉事執行董事。
- China Bright Culture Group(前港股代碼:1859):公司於上市首日與 AMTD Global 簽訂資產管理協議,將約 66% 的 IPO 募集資金存入投資組合賬戶。AMTD Global 曾擔任該公司 IPO 的聯席全球協調人、聯席賬簿管理人及聯席牽頭經辦人。其後,AMTD Global 將該筆資金用於認購其關聯方發行的承兌票據。HKEx 裁定,該公司未在招股書中披露擬訂立該資產管理協議或購買承兌票據的意向,未及時披露 IPO 募集資金用途變更,並違反主要交易、合規顧問諮詢及年報披露等相關規定;HKEx 最終譴責公司及一名現任執行董事,並批評一名前任執行董事。
- Shanghai Henlius Biotech Inc(港股代碼:2696):公司於上市首日委聘 AMTD Global 作為資產管理人、代理人及受託人,代其投資 1.17 億美元,佔其 IPO 募集資金約 29%。該筆資金全部來自 AMTD Global 以承銷商等身份安排的承配人認購所得。HKEx 裁定,公司使用 IPO 募集資金的方式偏離招股書披露的用途,且未在上市文件中披露有關協議,亦未及時公告投資管理協議及募集資金用途變更,並未在其年報中披露相關金額及影響;HKEx 最終譴責公司,並批評該名前執行董事兼 CEO。
- FingerTango Inc(港股代碼:6860):公司上市後兩個營業日內即動用 IPO 募集資金的 46% 認購一項非上市理財產品,構成對招股書所披露募集資金用途的重大偏離。HKEx 裁定,公司未在招股書、配發結果公告及相關年報/中期報告中披露該認購安排或募集資金用途變更,亦未在認購前諮詢合規顧問。公司其後又作出多筆外部貸款,且缺乏有效內部監控及董事會監督,最終因相關投資及貸款安排蒙受超過 6.6 億港元損失。HKEx 最終譴責公司,並對八名前董事作出不同程度的制裁。
SFC調查
- 除上述紀律行動外,SFC 亦就 AMTD Global 在若干 IPO 中的角色展開調查。SFC 表示,該等IPO涉及欺詐、虛假或具誤導性披露等不當行為。過程中,因 AMTD Global 未有完全遵從 SFC 發出的調查通知提交記錄,SFC 啟動法庭查訊程序。
- 在該案中,SFC 曾就部分調查事項(據推測涉及上文 China Bright 一案)發出附條件的“無進一步行動”信函,即 SFC 基於當時掌握的資訊,決定暫不採取進一步行動;但該決定並不排除 SFC 在日後發現不同事實或情況時採取進一步執法行動。儘管如此,在法庭查訊程序啟動後,SFC 仍將該部分事項納入其中,使其重新成為法庭審查對象。
- 就該等已受“無進一步行動”信函涵蓋的特定事項,法庭認為,鑑於並無證據顯示出現不同事實、情況或進一步發展,SFC 不應改變其此前不採取進一步行動的立場,亦不得在查訊程序中繼續追究該等事項。然而,就其他不涉及“無進一步行動”信函的事項,法庭命令 AMTD Global 提交尚未提供的記錄,並裁定其因未有遵從調查通知而構成藐視法庭,須繳付罰款。儘管 SFC 在部分事項上並未成功,AMTD Global 仍經歷逾兩年的高調訴訟,並承受沉重法律費用及聲譽損失;尤其是 SFC 在相關對外發布中,亦重點提及 AMTD Global 被裁定藐視法庭及罰款的事實。該案亦顯示,SFC針對AMTD Global追責到底的執法取向。
本所的經驗
- 近期,本所獲一間香港上市公司特別委員會委任,作為獨立法律顧問,就該公司偏離已披露用途使用 IPO 募集資金、其前後交易安排及相關事項,牽頭開展獨立調查。
事實背景
- 該案事實背景與上文“HKEx紀律行動”章節所述案例具有若干相似之處。
- 上市前一天,公司時任主席兼非執董以公司之名認購含苛刻條款的金融產品,並由產品發行商的關聯公司託管IPO 募集來的資金。上市當日,近半數的 IPO 募集資金被存入託管賬戶,隨後用於完成該金融產品的認購,惟此用途偏離招股書所披露的目的,而涉事主席的一名同僚兼時任非執董參與了前述安排的操作。前述兩名人士之後相繼離職。最終,用於認購金融產品的大部分 IPO 募集資金未能收回。
獨立調查及積極效果
- 經特別委員會授權,並在董事會全體成員的支持下,本所於法律專業免披露特權的框架下啟動獨立調查。調查始終圍繞問題導向的大原則進行,即僅聚焦與 IPO 募集資金用途變更相關的事實、人員、文件及資金流向,而非對上市公司整體經營、財務狀況或歷史交易進行無差別審查。此舉旨在避免調查失焦或範圍過度擴張,並在合理成本及時間內查明關鍵事實。
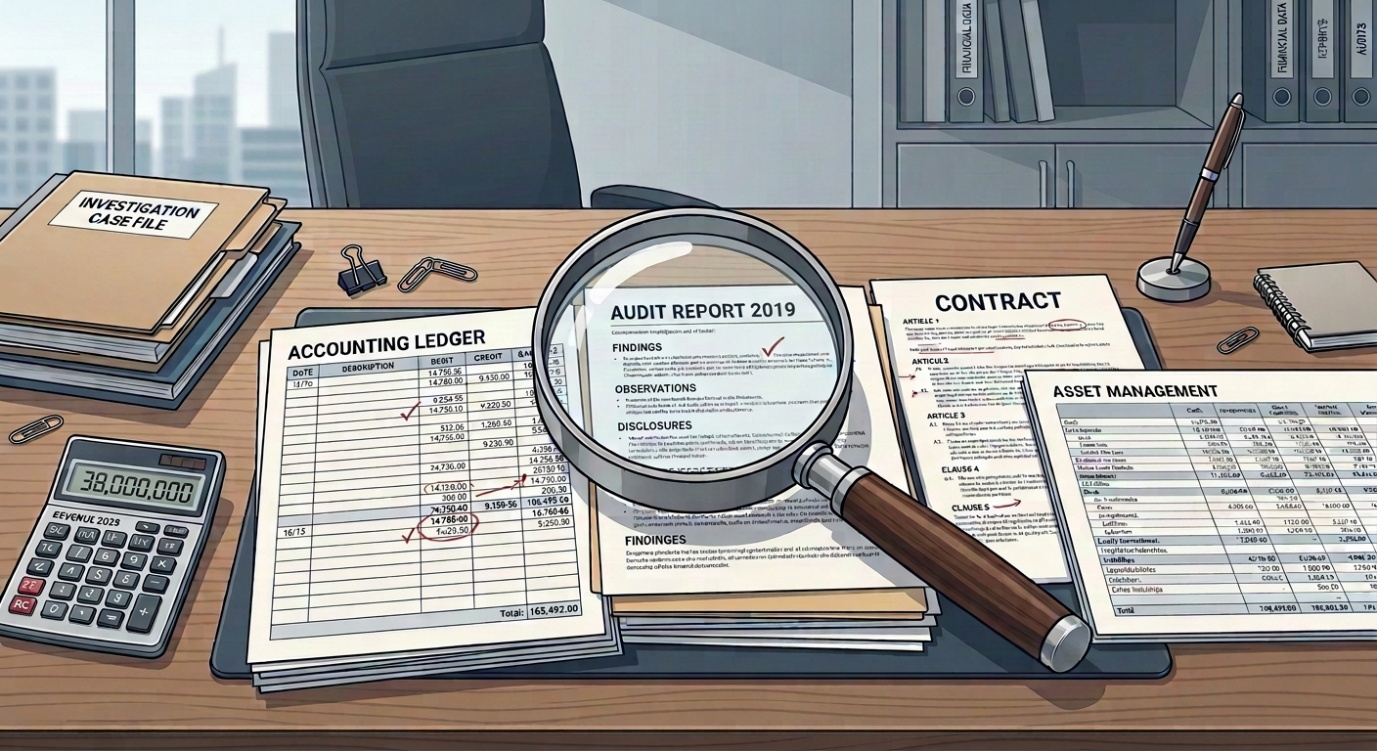
- 在上市公司管理層配合以及獨立法證專家數碼取證、篩選證據的輔助下,本所團隊審閱了關乎調查焦點的所有證據材料,並進行了必要的內外查詢、核證等工作。經查明,除上文第14段提及的兩名原非執董以外,並無證據顯示上市公司其他時任與現任董事及高級管理人員有參與該可疑金融產品認購交易,亦無證據顯示其知悉該交易或從中受益,從而在事實層面澄清了其清白。
- 獨立調查報告亦提交監管機構,以配合其就上市公司改變 IPO 募集資金用途所開展的監管調查,並為其處理本案提供重要事實基礎。最終,除上述兩名前非執董受到監管機構的處罰外,公司的其他時任與現任董事及高級管理人員均未受到處分。
結語:獨立調查的實務價值
- IPO 募集資金用途變更並非單純的資金管理問題,而是香港監管機構持續關注的執法重點。監管機構特別會審視該等變更是否具有真實商業理據,相關披露是否真實、完整且不具誤導性,資金最終流向是否清晰,以及有關安排是否牽涉更深層次 IPO失當行為。面對上市後短期內大比例改變IPO募集資金用途的情形,上市公司及其高級管理人員不應抱有僥倖心理,而應及時、審慎,並以可驗證的事實基礎回應監管關切。
| 實務提示:向監管機構作出的陳述須有事實及法律依據
上市公司向監管機構作出的陳述,必須具備充分的事實及法律基礎。譬如,就因變更用途而無法追回的 IPO 募集資金而言,若上市公司聲稱已取得法律意見,並據此決定不追究相關責任人的賠償責任,則該決定須取得就潛在申索的訴訟曲直及證據問題作出分析的法律意見支持;同時亦應有充分的實務依據,包括相關責任人下落不明、缺乏償付能力或追償困難等。否則,即使監管機構(包括 SFC)曾基於該等陳述作出暫不採取進一步行動的決定,若其後發現相關陳述不實,監管機構仍可重啟調查,並追究上市公司(包括其高級管理人員)誤導監管機構的刑事責任。上文“SFC調查”章節提及的 AMTD Global 案例即為一例。 |
- 上述案例亦顯示,獨立調查在此類事件中具有重要實務價值。透過審委會/特委會授權及監督、獨立律師牽頭及法證專家協助,公司可在法律專業免披露特權的框架下,有針對性地查明事實、梳理資金流向並釐清責任邊界。調查成果既有助公司配合監管、完善公司管治及內控,也可為監管機構提供可信事實基礎,並在適當情況下保護未涉事人員,降低事件對公司持續營運、公司管治穩定及相關人員個人責任風險的影響。